Nesta página
Estou sem capital de giro. O que fazer? Comece pelo mapa do caixa e do estoque. Depois, liquide o estoque parado com margem calculada e renegocie prazos com fornecedores, com acordo por escrito. Antecipe recebíveis só no fim, quando souber a taxa efetiva, o custo total e o destino exato do dinheiro.
Estou sem capital de giro: por onde começar?
Capital de giro é o dinheiro que mantém a loja funcionando entre a compra da mercadoria e o recebimento da venda. Quando ele falta, a primeira tarefa é enxergar o problema, antes de buscar dinheiro novo.
O Sebrae orienta separar as contas a receber das contas a pagar e, antes de o problema se agravar, negociar com fornecedores a mudança das datas de pagamento. Em paralelo, olhe o estoque. A ABRAS lembra que estoque parado é capital imobilizado. O Sebrae acrescenta que o custo de manter estoque aumenta na proporção do seu tamanho: mais espaço, mais gente e mais controle.
Como liquidar estoque parado sem criar prejuízo
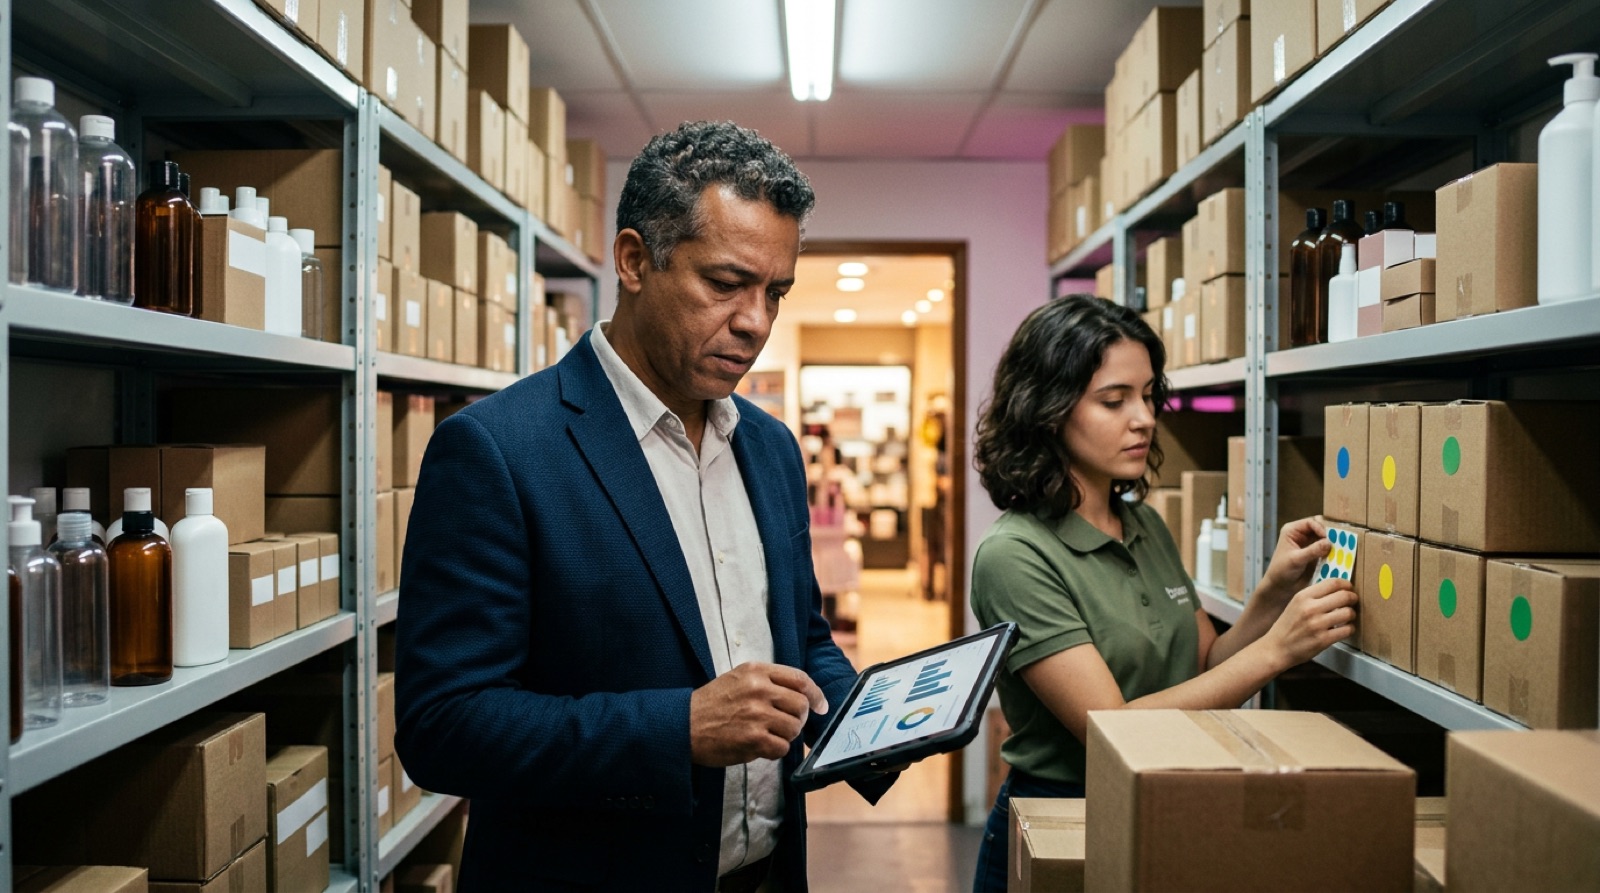
1. Separe o estoque em perdas, itens para liquidação e itens sem danos, como recomenda o Sebrae. Assim você mede o que pode ser vendido e evita novas compras erradas. 2. Classifique os itens por idade, margem, giro, validade e sazonalidade. 3. Produto vencido ou impróprio não entra em promoção. Para itens com validade, vale o critério do Sebrae: o primeiro que vence é o primeiro que sai. 4. Use descontos progressivos, kits e venda combinada. Calcule a margem líquida depois do desconto, da comissão, do frete e dos impostos. 5. Congele novas compras dos itens lentos até o estoque se normalizar.
O objetivo é transformar estoque em caixa sem criar prejuízo maior com descontos indiscriminados, devoluções ou custos de logística.
Como renegociar prazos com fornecedores?
Para o varejista, o ideal é que a venda aconteça antes do vencimento do pagamento ao fornecedor. Quando isso não acontece, surge a necessidade de captar recursos para financiar a operação, segundo a ABRAS.
O Sebrae recomenda analisar primeiro o fluxo de caixa e os pagamentos de curto e médio prazo. Entre as alternativas que ele aponta estão postergar pagamentos, aumentar o número de parcelas, rever pedidos futuros e verificar opções de reparcelamento do fornecedor. O novo acordo deve ser formalizado, com datas, valores e participantes da negociação.
Na prática:
- Leve ao fornecedor um calendário realista de pagamentos, em vez de pedir apenas mais prazo.
- Busque acordos que alinhem o vencimento à venda do estoque.
- Desconfie de prazo maior que venha com aumento desproporcional de preço, juros, multa ou perda de descontos comerciais.
- Preserve os fornecedores estratégicos. Parar de pagar sem acordo pode levar a bloqueio de crédito, suspensão de entregas e perda de condições comerciais.
Um caso público ajuda a dimensionar o efeito. Em relatório da ABRAS, uma rede reduziu em 12% o nível de estoque, em valor e em dias, em 2023. A redução de estoque e a negociação com fornecedores contribuíram para um ganho de 27% no ciclo financeiro em três anos e de 17% no prazo médio de pagamento a fornecedores. A lição para uma loja independente é combinar as duas frentes: menos estoque parado e entregas mais fracionadas.
Quando vale antecipar recebíveis?
O Banco Central define a antecipação de recebíveis como a operação que permite ao lojista receber antes os valores de vendas a prazo ou parceladas que a credenciadora pagaria depois. A credenciadora é a empresa que processa as vendas no cartão. Em operações de desconto de recebíveis e faturas de cartão, o Banco Central determina que seja informada a taxa efetiva da operação.
Antes de antecipar, some o custo total: taxa de desconto, tarifas, impostos, custos de registro ou cessão, eventuais seguros, retenções ou garantias e o impacto de cancelamentos e devoluções. Depois responda a três perguntas:
1. Qual é o custo líquido da antecipação? 2. Qual problema concreto o dinheiro vai resolver? 3. O retorno do uso do dinheiro será maior que o custo da operação?
A antecipação pode fazer sentido para evitar atraso com um fornecedor estratégico, financiar uma compra de giro comprovadamente rápido ou cobrir uma obrigação urgente e evitar multa. Ela é mais arriscada quando cobre déficits que se repetem todo mês ou financia estoque de baixo giro. Nesse caso, você troca recebimentos futuros por caixa presente e pode apertar ainda mais os meses seguintes.
Aplique na sua loja esta semana
1. No primeiro dia, separe o estoque em vendável, liquidável, avariado e perdido, com quantidade e valor recuperável. 2. Monte um fluxo de caixa diário com entradas, saídas, vencimentos e saldo mínimo. 3. Converse com os fornecedores prioritários e registre por escrito cada novo prazo. 4. Inicie a liquidação segmentada e acompanhe a margem líquida e o caixa gerado. 5. Só depois cote a antecipação, comparando a taxa efetiva e o custo total com o problema que ela resolve.
Perguntas frequentes
Qual a diferença entre antecipação pré-contratada e pós-contratada?
A regulamentação do Banco Central distingue as duas. A pré-contratada já está prevista no contrato para ocorrer antes do prazo normal. A pós-contratada é feita sob demanda, quando o lojista pede. Nas duas, compare a taxa efetiva e o custo total antes de aceitar.
Existe um desconto ideal para liquidar estoque?
Não existe um percentual universal. O limite depende da margem, do giro e do risco de perda de valor de cada item. Calcule a margem líquida após desconto, comissão, frete e impostos e compare o caixa obtido com o valor que você recuperaria mantendo o produto parado.
Por que o estoque parado pesa tanto no caixa?
Porque é dinheiro imobilizado, como lembra a ABRAS. Segundo o Sebrae, o custo de manter estoque cresce com o tamanho dele: exige mais espaço, mais funcionários e mais controle. Por isso o Sebrae sugere concentrar no seu estoque as mercadorias de maior saída.
Fontes
- Banco Central do Brasil — Perguntas frequentes · oficial
- Banco Central do Brasil — Resolução 4.734 · oficial
- Banco Central do Brasil — Instruções de preenchimento do Documento 3050 · oficial
- Sebrae — Como renegociar com fornecedores · organizacion
- Sebrae PR — MEI: como fazer fluxo de caixa · organizacion
- Sebrae MG — Guia de orientações · organizacion
- Sebrae SP — Prevenção de perdas no varejo · organizacion
- ABRAS — Relatório Smart Market 2024 · organizacion
- ABRAS — Conteúdo sobre gestão de estoque · organizacion
- ABRAS — Gestão de estoque, o segredo do sucesso · organizacion
Quantas vezes o estoque gira e para quantos dias de venda ele dá.
Quanto dinheiro a loja precisa ter para girar entre pagar o fornecedor e receber do cliente.