Nesta página
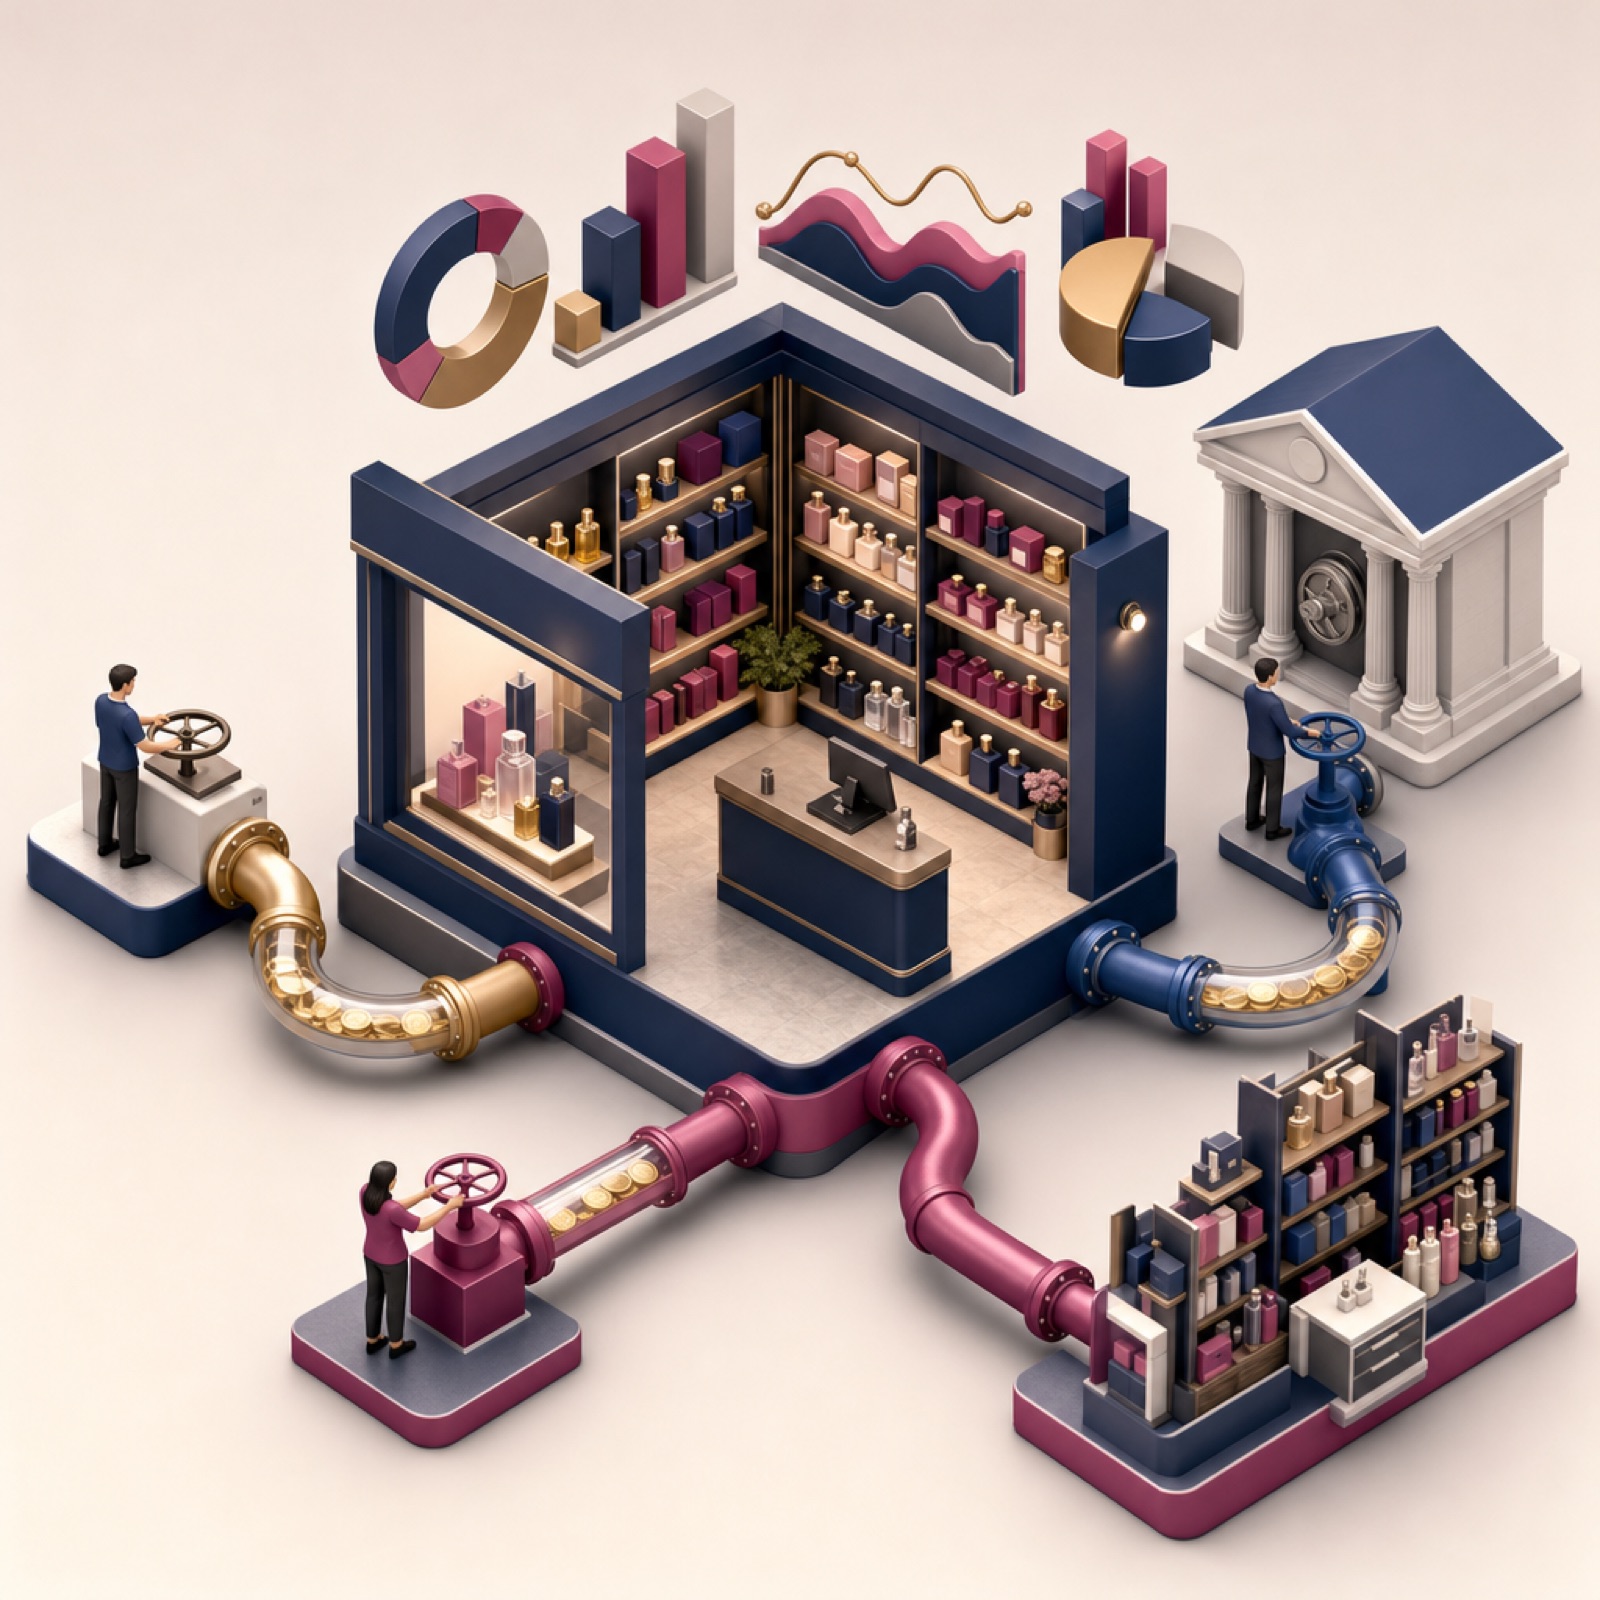
Os tipos de fluxo de caixa, pelas normas contábeis brasileiras, são três: operacional (vendas, fornecedores, salários), de investimento (compra e venda de ativos de longo prazo, como equipamentos) e de financiamento (empréstimos, aporte de sócios e amortizações). O operacional pode ser apresentado pelo método direto ou indireto. O histórico realizado ajuda a projetar o caixa futuro.
O que é fluxo de caixa, segundo as normas contábeis?
Pelas normas do Conselho Federal de Contabilidade (CFC), fluxos de caixa são as entradas e saídas de caixa e equivalentes de caixa.
Equivalentes de caixa são aplicações mantidas para atender compromissos de curto prazo, não para investir. Para entrar nesse grupo, a aplicação precisa ter conversibilidade imediata em valor conhecido e risco insignificante de mudança de valor. A norma cita como referência o vencimento de curto prazo, por exemplo, três meses ou menos a contar da data da aquisição.
Um ponto prático: empréstimos bancários costumam ser atividade de financiamento. Mas saldos negativos em conta, como o cheque especial, liquidados em pouco tempo e que fazem parte da gestão diária do caixa, entram como componente de caixa e equivalentes de caixa.
A norma também exclui dos fluxos de caixa os movimentos entre itens que já são caixa ou equivalentes. Na sua loja, isso significa que passar dinheiro da conta corrente para uma aplicação de resgate imediato não é entrada nem saída. É só gestão do caixa.
Conteúdo informativo, não substitui contador ou advogado.
Quais são os tipos de fluxo de caixa?
A NBC TG 1000, norma do CFC para pequenas e médias empresas, determina que a demonstração dos fluxos de caixa apresente os fluxos do período classificados em três grupos: atividades operacionais, atividades de investimento e atividades de financiamento.
A classificação por atividade, segundo as normas do CFC, permite avaliar o impacto de cada atividade sobre a posição financeira da empresa e sobre o montante de caixa. Também ajuda a entender a relação entre elas.
Uma mesma transação pode ter partes em grupos diferentes. O exemplo da norma: quando a parcela de um empréstimo inclui juros e principal, a parte do principal deve ser classificada como financiamento. A dos juros pode seguir outra classificação, como explicado mais abaixo.
O que entra no fluxo de caixa operacional da loja?
Atividades operacionais são as principais atividades geradoras de receita da empresa. Para uma perfumaria, é o dia a dia de comprar e vender mercadoria.
A NBC TG 1000 lista como exemplos:
- recebimentos pela venda de mercadorias e pela prestação de serviços;
- recebimentos de royalties, honorários, comissões e outras receitas;
- pagamentos a fornecedores de mercadorias e serviços;
- pagamentos a empregados e em conexão com a relação de emprego;
- pagamentos ou restituição de tributos sobre o lucro, a menos que possam ser identificados com investimento ou financiamento.
O CPC 03 chama o montante do fluxo operacional de indicador chave. Ele mostra se as operações geram caixa suficiente para pagar empréstimos, manter a capacidade operacional, remunerar sócios e fazer novos investimentos sem recorrer a financiamento externo.
Um cuidado: a venda de um item do imobilizado, como uma vitrine refrigerada antiga ou um balcão, pode gerar ganho ou perda no resultado. Mesmo assim, o dinheiro dessa venda é fluxo de investimento, não operacional.
Qual a diferença entre fluxo de investimento e de financiamento?
Atividades de investimento são a aquisição ou a venda de ativos de longo prazo e de outros investimentos que não são equivalentes de caixa. Exemplos da norma:
- pagamentos para comprar ativo imobilizado, intangíveis e outros ativos de longo prazo;
- recebimentos pela venda desses ativos;
- adiantamentos e empréstimos concedidos a terceiros, e o recebimento deles.
O CPC 03 acrescenta que só desembolsos que resultam em ativo reconhecido nas demonstrações contábeis podem ser classificados como investimento. Na loja, a compra de mobiliário de gôndola, equipamentos ou sistema registrado como ativo tende a cair aqui. A decisão final de registro é do contador.
Atividades de financiamento resultam de mudanças no tamanho e na composição do patrimônio líquido e dos empréstimos. Exemplos da norma:
- dinheiro recebido pela emissão de ações ou quotas, como o aporte de um sócio;
- pagamentos a investidores para adquirir ou resgatar ações ou quotas;
- dinheiro recebido de empréstimos, títulos de dívida e hipotecas;
- pagamentos de amortização de empréstimo;
- pagamentos do arrendatário para reduzir o passivo de arrendamento mercantil (leasing) financeiro.
Segundo o CPC 03, separar o financiamento ajuda a prever o que os fornecedores de capital vão exigir de caixa no futuro.
Como funcionam os métodos direto e indireto?
O fluxo das atividades operacionais pode ser apresentado de duas formas, segundo a NBC TG 1000:
- Método direto: mostra as principais classes de recebimentos e pagamentos brutos. Por exemplo, quanto entrou de vendas e quanto saiu para fornecedores e salários.
- Método indireto: parte do resultado do período (lucro ou prejuízo) e o ajusta pelos efeitos que não envolvem caixa.
No método indireto, o resultado é ajustado por:
- mudanças nos estoques e nas contas operacionais a receber e a pagar durante o período;
- itens que não afetam o caixa, como depreciação, provisões e tributos diferidos.
O método indireto explica por que uma loja pode ter lucro e, ainda assim, ficar sem caixa. Estoque parado e vendas a receber consomem dinheiro, mesmo quando o resultado é positivo.
Qual a diferença entre fluxo de caixa realizado e projetado?
O realizado é o que de fato entrou e saiu no período. O projetado é a estimativa das entradas e saídas futuras.
As normas tratam da relação entre os dois. Segundo o CPC 03, as informações sobre os componentes dos fluxos de caixa operacionais históricos são úteis, junto com outras informações, para projetar os fluxos de caixa operacionais futuros.
Na prática, o registro bem classificado de hoje é a base da projeção de amanhã. Se as vendas, as compras e os pagamentos estão separados por atividade, fica mais fácil estimar os próximos meses.
Aplique na sua loja esta semana
1. Separe os lançamentos do último mês em três colunas: operacional, investimento e financiamento. 2. Confira se a compra de equipamentos ou móveis não está misturada com a compra de mercadoria. 3. Isole as parcelas de empréstimo e anote quanto é principal e quanto é juros. 4. Leve essa separação ao seu contador e confirme a classificação de juros e tributos. 5. Use o realizado do fluxo operacional como ponto de partida para projetar os próximos meses.
Linha do tempo
- 2012 Edição da publicação do Conselho Federal de Contabilidade com a NBC TG 1000, norma de contabilidade para pequenas e médias empresas, que classifica os fluxos de caixa em atividades operacionais, de investimento e de financiamento.
- 23 de dezembro de 2025 Data da Resolução CVM nº 238, que traz novo texto sobre a classificação de juros e dividendos na demonstração dos fluxos de caixa.
Perguntas frequentes
Qual das respostas melhor define fluxo de caixa?
Segundo as normas do Conselho Federal de Contabilidade, fluxos de caixa são as entradas e saídas de caixa e equivalentes de caixa. A demonstração dos fluxos de caixa apresenta esses movimentos do período classificados em atividades operacionais, de investimento e de financiamento.
Onde entram os juros pagos de um empréstimo?
O CPC 03 encorajava classificar juros pagos e recebidos como atividade operacional. O texto da Resolução CVM nº 238, de 23 de dezembro de 2025, determina que a entidade, exceto as que têm como atividade principal investir ou conceder financiamento, classifique juros pagos como financiamento e juros e dividendos recebidos como investimento. Confirme com seu contador qual norma se aplica à sua empresa.
Imposto sobre o lucro é fluxo operacional?
Em geral, sim. Segundo o CPC 03, os fluxos de IR e CSLL devem ser divulgados separadamente e classificados como operacionais, a menos que possam ser identificados especificamente com atividades de investimento ou de financiamento.
Dividendos pagos aos sócios entram em qual grupo?
Pela Resolução CVM nº 238, a entidade deve classificar os dividendos pagos como fluxos de caixa das atividades de financiamento. O CPC 03 também encorajava essa classificação para dividendos e juros sobre o capital próprio pagos.
Fontes
Quanto dinheiro a loja precisa ter para girar entre pagar o fornecedor e receber do cliente.