Nesta página
O split payment no varejo é o mecanismo da Lei Complementar nº 214/2025 pelo qual o IBS e a CBS são separados e recolhidos automaticamente na liquidação de pagamentos eletrônicos, como cartão e Pix. A loja passa a receber o valor líquido dos tributos, e o imposto deixa de passar pelo caixa até o vencimento.
O que é o split payment no varejo?
Conteúdo informativo, não substitui contador ou advogado. Base legal: Lei Complementar nº 214, de 16 de janeiro de 2025.
Split payment significa "pagamento dividido". Na reforma tributária, é o mecanismo pelo qual o IBS e a CBS são separados e recolhidos automaticamente na liquidação financeira da venda. A liquidação é o momento em que o dinheiro da transação é efetivamente repassado. Isso acontece antes que o valor integral chegue ao fornecedor, que no caso do varejo é a sua loja.
O IBS e a CBS são os dois novos tributos sobre o consumo. O IBS fica com o Comitê Gestor do IBS. A CBS fica com a Receita Federal.
Quem faz a separação não é a loja. A lei atribui essa tarefa aos prestadores de serviços de pagamento e às instituições operadoras de sistemas de pagamento. O mecanismo alcança meios eletrônicos: Pix, cartões, boleto, TED e TEF.
Um ponto importante para a perfumaria: o split payment não cria um imposto novo nem muda a alíquota. Segundo artigo publicado no Migalhas, a inovação está na forma de pagar o tributo, e não na base de cálculo, nas alíquotas ou no regime de créditos.
Como o imposto sai do pagamento no cartão e no Pix?
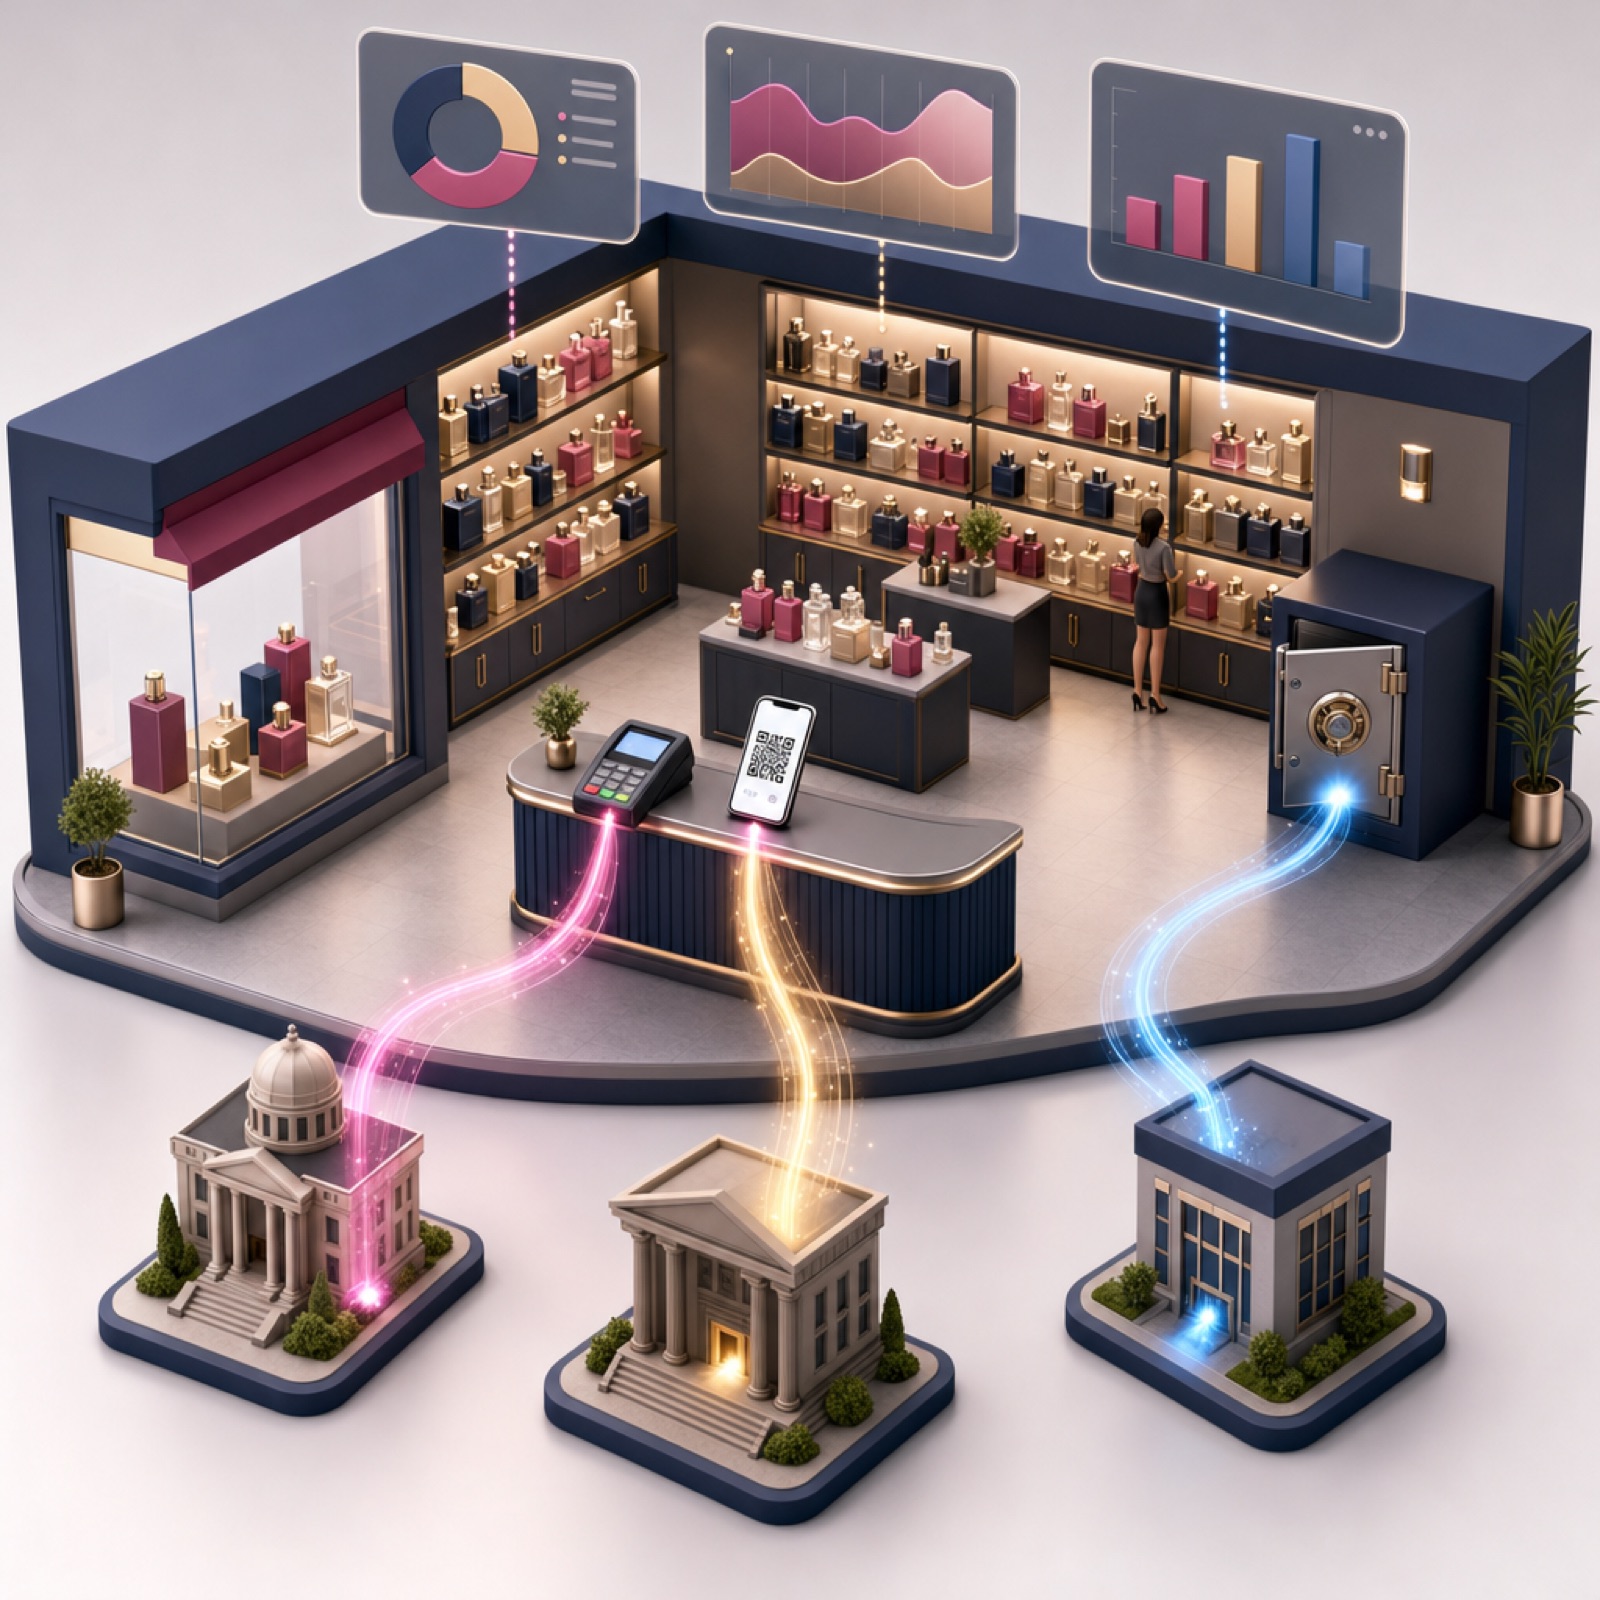
Nas transações sujeitas ao split payment, cada pagamento é repartido em três partes, segundo estudo publicado pela Sefaz BA:
- o valor do IBS vai para o Comitê Gestor do IBS;
- o valor da CBS vai para a Receita Federal;
- o valor líquido dos tributos vai para a loja.
No cartão, a separação acontece no fluxo entre loja, adquirente, subadquirente, bandeira e instituição financeira, no momento da liquidação. No Pix, acontece no fluxo de liquidação da própria transação.
Quem informa o valor do imposto. No modelo chamado inteligente, o arranjo de pagamento recebe os valores de IBS e CBS logo no início da transação. Quem informa depende do meio de pagamento:
- em boleto, Pix com QR code dinâmico e Pix automático, o recebedor emite a cobrança antes. Por isso, é o fornecedor quem insere os valores de IBS e CBS;
- em TED, TEF, Pix com QR code estático e Pix por chave ou agência e conta, quem inicia a transação é o pagador. Nesse caso, o adquirente pessoa jurídica informa os valores.
As modalidades. O estudo da Sefaz BA divide o mecanismo em:
- Superinteligente: o Comitê Gestor e a Receita Federal informam ao arranjo de pagamento o valor ainda devido, já descontados os créditos. Se o tributo já foi quitado, nada é retido.
- Inteligente offline: usado quando essa consulta ao governo não é possível.
- Simplificado: a retenção usa um percentual definido previamente, sem consulta aos sistemas do governo. Os ajustes ficam para a apuração dos tributos.
A legislação trata o modelo principal como procedimento padrão e prevê o procedimento simplificado como alternativa. Se a transação for originada sem a identificação dos valores de IBS e CBS, pode ser aplicado o procedimento simplificado.
O que o split payment muda no caixa da perfumaria?
O efeito mais sentido pela loja é no fluxo de recebimento.
| Hoje | Com split payment |
|---|---|
| A loja recebe o valor da venda e recolhe os tributos depois. | O IBS e a CBS são separados na liquidação, e a loja recebe o valor líquido. |
| O tributo pode ficar no caixa da empresa até o vencimento. | O tributo deixa de passar pelo caixa da loja. |
| O capital de giro pode contar, temporariamente, com dinheiro destinado a impostos. | A loja perde esse intervalo e opera com menos dinheiro disponível na hora. |
Capital de giro é o dinheiro que sustenta a operação do dia a dia: estoque, folha, aluguel, fornecedores.
O Guia Prático da Reforma Tributária para Pequenos Negócios do Sebrae resume assim: o recolhimento não será mais no dia 20 do mês seguinte, como ocorre hoje no Simples Nacional, e as entradas no caixa serão menores naturalmente. A orientação do Sebrae é reestudar o fluxo de caixa, fazer planejamento tributário e intensificar a disciplina financeira.
O impacto tende a ser maior para lojas que:
- trabalham com margens estreitas;
- dependem muito de vendas parceladas;
- têm estoque de giro lento;
- oferecem prazo ao cliente;
- usam o intervalo até o vencimento do imposto como fonte informal de capital de giro;
- têm pouco acesso a crédito.
Não há, nas fontes consultadas, estudo oficial que meça o impacto médio no caixa do varejo por segmento, porte ou meio de pagamento. Por isso, não existe um percentual único de redução de caixa para o setor. O tamanho do efeito vai depender das alíquotas efetivas, do tratamento dos créditos, do calendário, do modelo aplicado e das regras para parcelado, devoluções e cancelamentos.
O que muda na rotina fiscal e nos sistemas da loja?
O split payment depende de integração entre documento fiscal eletrônico, sistema de gestão da loja, instituições financeiras e administração tributária. A qualidade da informação fiscal passa a influenciar quanto será retido em cada venda.
Pontos que a loja precisa reforçar:
- integração entre o sistema de gestão (ERP), a emissão da nota e a maquininha ou adquirente;
- conciliação entre venda, nota fiscal, pagamento, tributo separado e repasse;
- controle de cancelamentos, trocas e devoluções, chargebacks e vendas parceladas;
- gestão do caixa pelo valor líquido recebido, e não pelo valor bruto da venda;
- conferência dos valores de IBS e CBS que aparecem no fluxo de pagamento.
Nota fiscal antes do pagamento. Segundo o estudo da Sefaz BA, o modelo superinteligente não funciona se a liquidação acontecer antes da emissão do documento fiscal, ou se a loja não informar o vínculo entre a transação e a nota. Emitir a nota no momento certo deixa de ser só obrigação acessória e passa a afetar o dinheiro que entra.
Pagamento fora do meio eletrônico. Quando o split payment não puder ser aplicado, como no pagamento em dinheiro em espécie, o adquirente pode recolher os tributos por documento de arrecadação com a identificação das notas. Há também a apuração assistida: o fornecedor emite e paga um documento mensal com os débitos que não foram quitados por outros meios.
Crédito ligado ao pagamento. Segundo artigo da Revista Direito Tributário Atual, do IBDT, a lei vincula o aproveitamento de crédito ao efetivo pagamento do tributo. Para a loja no regime regular, isso significa que o crédito da compra depende de o imposto da etapa anterior ter sido pago.
Quando o split payment começa a valer no varejo?
A implantação será gradual. A Lei Complementar nº 214 determina que o split payment entre em funcionamento de forma simultânea, para os principais instrumentos de pagamento eletrônico, nas operações com adquirentes que não sejam contribuintes do IBS e da CBS no regime regular. Essa é justamente a situação típica da venda ao consumidor final.
O artigo do IBDT, publicado no 1º quadrimestre de 2025, registra que o texto previa fase de testes já em 2026 e entrada em vigor em 2027, com multas para a empresa que não aderir.
Mesmo assim, o cronograma operacional depende da regulamentação, dos manuais técnicos e da implementação pelos participantes do sistema de pagamentos. O Comitê Gestor do IBS publicou o Manual de Operações do split payment, que é a referência técnica a acompanhar. As fontes não permitem afirmar que todo pagamento de varejo por cartão e Pix terá exatamente o mesmo tratamento desde a primeira etapa.
O texto original da lei também está disponível no Diário Oficial da União.
Como se preparar? Aplique na sua loja esta semana
1. Separe o bruto do líquido. Puxe o extrato da maquininha e do Pix do último mês e veja quanto das vendas entra por meio eletrônico. É essa parte que será afetada. 2. Revise o fluxo de caixa. Anote em que datas a loja paga os tributos hoje e quanto tempo o dinheiro fica no caixa antes disso. Esse intervalo vai encolher. 3. Converse com o contador. Pergunte qual regime faz mais sentido para a loja com a reforma e como fica o tratamento dos créditos nas suas compras. 4. Fale com o fornecedor do sistema e com o adquirente. Pergunte como o ERP, a emissão da nota e a maquininha vão se conectar ao split payment e quando. 5. Olhe o parcelado. Liste quanto da venda é parcelada e acompanhe a regulamentação sobre em que momento o imposto será separado em cada parcela. 6. Ajuste a rotina de notas e trocas. Garanta que a nota seja emitida no ato da venda e que cancelamentos e devoluções fiquem registrados no sistema.
A Salon Line acredita que lojista bem informado e equipe bem preparada vendem mais e melhor. Preparar o caixa antes da mudança é parte disso.
Linha do tempo
- 2023 Aprovação da Emenda Constitucional nº 132/2023, base da reforma tributária do consumo que cria o IBS e a CBS.
- 16 de janeiro de 2025 Publicação da Lei Complementar nº 214, que institui o split payment como modalidade de recolhimento do IBS e da CBS.
- 2026 Fase de testes prevista no texto legal, segundo artigo da Revista Direito Tributário Atual (IBDT, 1º quadrimestre de 2025).
- 2027 Entrada em vigor prevista no texto legal, com multas para a empresa que não aderir, segundo o mesmo artigo do IBDT. O cronograma operacional depende da regulamentação.
Perguntas frequentes
O cliente vai pagar mais por causa do split payment?
Não. O split payment não acrescenta valor ao preço pago pelo consumidor. Ele muda o destino de parte do dinheiro: a parcela do IBS e da CBS vai direto para o Fisco, e a loja recebe o valor líquido.
O valor retido é sempre a alíquota cheia do IBS e da CBS?
Não necessariamente. No modelo inteligente, a instituição de pagamento consulta os sistemas do governo e retém só o valor efetivamente devido, já considerados os créditos. No procedimento simplificado, a retenção usa um percentual definido previamente, e os ajustes são feitos depois, na apuração.
Como fica a venda em dinheiro em espécie?
O split payment vale para meios eletrônicos. Quando não puder ser aplicado, como no pagamento em papel moeda, o adquirente pode recolher os tributos por documento de arrecadação com a identificação das notas. Também existe a apuração assistida, em que o fornecedor paga um documento mensal com os débitos pendentes.
Como fica a venda parcelada no cartão?
As fontes consultadas não definem esse ponto de forma fechada. É preciso acompanhar se o imposto será separado na liquidação de cada parcela ou em outro momento definido pelo regulamento e pelos fluxos operacionais. Para quem vende muito parcelado, esse detalhe pesa no capital de giro.
Fontes
- Lei Complementar nº 214, de 16 de janeiro de 2025 - Planalto · oficial
- Lei Complementar nº 214, de 16 de janeiro de 2025 - Diário Oficial da União · oficial
- Split payment - Manual de Operações - Comitê Gestor do IBS · oficial
- Guia Prático Reforma Tributária Pequenos Negócios, 2ª edição - Sebrae · organizacion
- Split payment e arrecadação do IBS (Leal, S. C., 2025) - Sefaz BA · documento
- Split Payment na Reforma Tributária: Desafios e Entraves à Implementação no Contexto Brasileiro - Revista Direito Tributário Atual, IBDT · academica
- Split payment: A verdadeira mudança da reforma tributária - Migalhas · prensa