Nesta página
Para quem é Donos e sócios de perfumarias e lojas de cosméticos, gerentes de loja e quem cuida das finanças, do caixa e da relação com maquininhas, adquirentes e instituições financeiras.
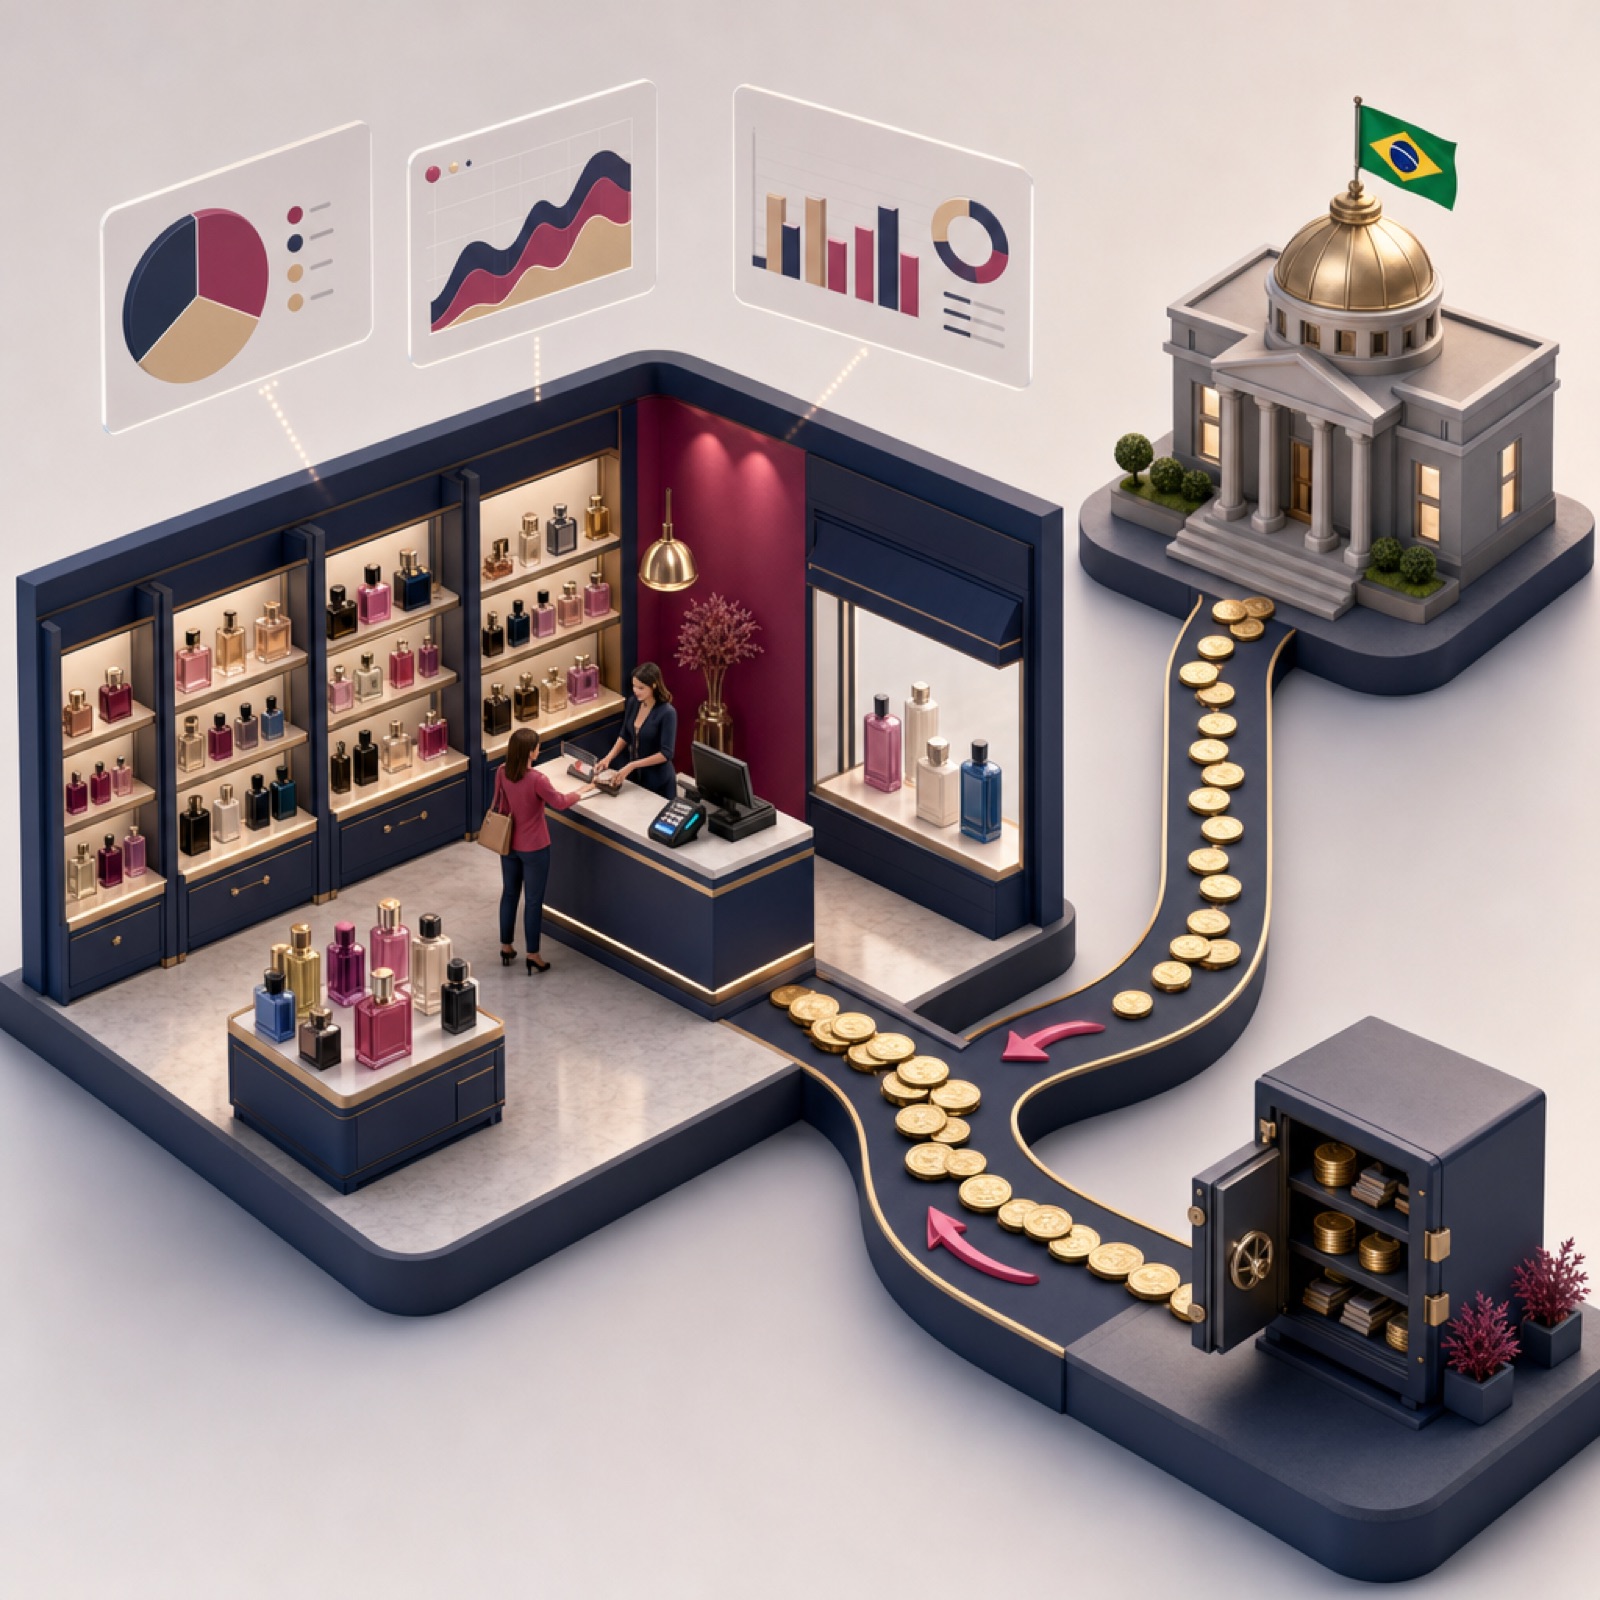
Com o split payment, o IBS e a CBS são separados do valor da venda no momento da liquidação do pagamento eletrônico. Para o fluxo de caixa da loja, isso significa que o valor creditado pode ser menor que a venda bruta. Prepare-se projetando o caixa por data de liquidação, conciliando cada transação e revisando contratos com a maquininha.
Passo a passo
Mapeie todos os meios de pagamento da loja
Faça uma lista de tudo o que a loja usa para receber: adquirentes, subadquirentes, gateways, marketplaces, Pix, carteiras digitais e crediário próprio.
O adquirente é a empresa que processa e liquida as vendas no cartão. O subadquirente é o intermediário que opera sobre a estrutura de um adquirente. Cada um terá de se adaptar ao split payment, e a sua loja precisa saber com quem vai conversar.
Meça o fluxo atual por meio de pagamento
Para cada meio de pagamento, apure:
- prazo médio de recebimento;
- MDR, que é a taxa cobrada pela adquirente sobre cada venda;
- custo de antecipação;
- percentual de vendas parceladas;
- estornos e chargebacks, que são as contestações de compra feitas pelo cliente junto ao emissor do cartão.
Sem esse retrato de hoje, não há como comparar com o modelo novo.
Concilie venda e recebimento todos os dias
Compare diariamente o ERP ou o sistema de frente de caixa com os extratos das adquirentes. Conciliar é conferir se o que foi vendido bate com o que foi creditado, transação por transação.
Com o split payment, essa conferência fica mais importante, porque o valor creditado deixa de ser igual à venda bruta menos a taxa.
Separe as linhas no seu controle financeiro
No sistema financeiro ou na planilha, separe pelo menos:
- venda bruta;
- IBS segregado;
- CBS segregada;
- MDR;
- custo de antecipação;
- valor líquido recebido;
- parcelas futuras;
- estornos e chargebacks.
Projete o fluxo de caixa por dia de liquidação, e não só pela data da venda.
Simule o caixa líquido em cenários
Monte cenários para vendas à vista no cartão, parceladas sem juros, parceladas com juros, Pix, boleto, crediário próprio, marketplaces e vendas canceladas ou devolvidas.
Use alíquotas e prazos diferentes. Não trate nenhuma alíquota estimada como definitiva até que a regulamentação aplicável seja publicada.
Peça informações formais à maquininha e à adquirente
Solicite por escrito a cada provedor:
- calendário de atualização do terminal e do aplicativo;
- compatibilidade com a plataforma de split payment;
- tratamento para crédito, débito, Pix e carteiras digitais;
- como serão mostrados valor bruto, tributos, MDR e líquido;
- padrão dos arquivos de conciliação;
- vínculo da transação com o documento fiscal;
- tratamento de vendas parceladas e de antecipação automática;
- regras para estorno, cancelamento e devolução;
- quem responde por divergências entre a venda registrada e o valor liquidado.
Revise contratos e o capital de giro
Ao renegociar contratos, peça cláusulas sobre atualização tecnológica, custos adicionais, responsabilidade tributária, disponibilidade de dados e prazo de repasse.
Depois, recalcule o capital de giro necessário com base no recebimento líquido, e não no faturamento bruto. O Sebrae indica a Planejadora Financeira para calcular a Necessidade de Capital de Giro a partir de vendas e custos mensais, prazo de giro de estoque e prazos de pagamento e recebimento.
Crie uma reserva para as despesas fixas
Folha, aluguel, fornecedores, encargos e despesas de mídia continuam vencendo, qualquer que seja o faturamento. Uma reserva de liquidez protege a loja nos dias em que o líquido creditado ficar abaixo do esperado.
O guia de gerenciamento financeiro do BNB lista saídas possíveis para dias em que as saídas superam as entradas: usar a reserva de caixa, aporte dos sócios, negociar com fornecedores o adiamento de parcelas, antecipar recebíveis ou contratar capital de giro de curto prazo.
Durante a transição, rode a conciliação em paralelo
Quando o novo modelo começar a operar na sua loja:
- compare o modelo atual com o novo lado a lado;
- confira se a soma das parcelas líquidas corresponde ao contrato;
- teste cancelamentos, devoluções, chargebacks e antecipações;
- verifique se a escrituração fiscal e a financeira usam a mesma identificação da transação;
- acompanhe o caixa diário durante pelo menos um ciclo completo de cartão parcelado.
O que é o split payment e o que já está definido em lei?
Conteúdo informativo, não substitui contador ou advogado. Informações com base na Lei Complementar nº 214, de 16 de janeiro de 2025, e no comunicado da Receita Federal sobre os testes de integração.
A Lei Complementar nº 214, de 16 de janeiro de 2025, instituiu o IBS, a CBS e o Imposto Seletivo. O split payment é o mecanismo que separa o IBS e a CBS do valor destinado à loja no momento da liquidação do pagamento eletrônico.
Pontos já previstos na lei:
- os prestadores de serviços de pagamento e os operadores dos sistemas de pagamento deverão segregar e recolher o IBS e a CBS no momento da liquidação financeira da transação;
- em vendas parceladas pelo fornecedor, a segregação ocorre proporcionalmente na liquidação de cada parcela;
- a antecipação de recebíveis não altera a forma de segregação e recolhimento;
- a aplicação deverá ser simultânea para os principais instrumentos de pagamento eletrônico nas operações com adquirentes que não sejam contribuintes do IBS e da CBS no regime regular.
O texto da lei também está disponível no portal da Câmara dos Deputados.
Como o split payment muda o fluxo de caixa da loja?
A receita bruta da venda deixa de coincidir com o valor que o adquirente ou o subadquirente deposita. O valor líquido creditado pode ser menor que o valor bruto exibido no sistema comercial, mesmo com a venda aprovada.
Essa diferença não representa necessariamente aumento de carga tributária. O que muda, sobretudo, é o momento e o fluxo de retenção e repasse do tributo.
Por isso, o cálculo do caixa passa a considerar, por transação:
caixa líquido = valor bruto − IBS/CBS segregados − MDR − antecipação − cancelamentos e chargebacks
Exemplo hipotético. Uma venda de R$ 1.000 no cartão, em quatro vezes. Chame o tributo segregado de T, o MDR de M e o custo de antecipação de A. Sem antecipação, o líquido é 1.000 − T − M. Com antecipação, é 1.000 − T − M − A. O resultado real depende da alíquota aplicável, do regime da loja, do MDR e do contrato. Como a segregação é proporcional à liquidação das parcelas, modele o fluxo parcela por parcela, e não pelo total autorizado na maquininha.
A antecipação de recebíveis evita o split payment?
Não. A antecipação continua possível, mas a LC 214/2025 determina que ela não modifica a obrigação de segregar e recolher IBS e CBS.
Antes de antecipar, confirme com a adquirente, a subadquirente ou o banco:
- se o valor antecipado será calculado sobre o recebível bruto ou líquido;
- em que momento IBS e CBS serão segregados, antes ou depois da antecipação;
- qual será a base do custo financeiro;
- como ficam cancelamentos, devoluções e chargebacks;
- quem faz a conciliação entre venda, liquidação, antecipação e recolhimento;
- se o prazo de disponibilização do dinheiro muda.
O indicador mais útil é o custo efetivo sobre o valor recebido:
custo efetivo = (valor bruto do recebível − valor líquido creditado) ÷ valor bruto do recebível
Inclua taxa financeira, MDR, tarifas fixas, tributos sobre o serviço financeiro e custos operacionais. O Sebrae recomenda avaliar com cuidado as taxas de juros antes de optar pela antecipação. Se ela compensa, depende da margem da loja e do custo da linha de crédito.
Quando o split payment começa a valer na prática?
A Receita Federal informou que os testes de integração entre prestadores de serviços de pagamento e a plataforma pública do split payment começariam em 15 de outubro de 2026.
Segundo a imprensa, a disponibilização deve ser gradual ao longo de 2027, inicialmente com uso facultativo em alguns cenários. A obrigatoriedade depende da regulamentação e da prontidão dos meios de pagamento. 2028 aparece como horizonte provável para uso mais amplo, mas não como data geral fixada em lei.
O que isso muda na sua loja: há tempo para se preparar, mas o calendário operacional ainda depende de atos da Receita Federal, do Comitê Gestor do IBS e dos reguladores de pagamentos. Acompanhe essas publicações e converse com o seu contador.
Aplique na sua loja esta semana
1. Liste todos os meios de pagamento e provedores que a loja usa. 2. Escolha um dia da semana passada e concilie cada venda com o extrato da adquirente. 3. Envie aos provedores de maquininha um pedido formal sobre o calendário de adaptação ao split payment. 4. Verifique se a antecipação automática está ligada e quanto ela custa hoje.
Erros comuns
- Calcular o caixa disponível só como vendas recebidas menos taxas da adquirente, sem considerar o IBS e a CBS segregados.
- Tratar a antecipação de recebíveis como forma de evitar ou adiar o split payment. A lei diz que ela não altera a obrigação.
- Presumir que todo o valor da venda parcelada, ou todo o tributo, será liquidado no dia da autorização na maquininha.
- Comparar antecipações só pela taxa nominal anunciada, sem olhar o custo efetivo sobre o valor líquido.
- Deixar a antecipação automática ligada sem conhecer o novo valor líquido e o custo efetivo.
- Usar uma alíquota estimada como se fosse definitiva antes da regulamentação aplicável.
Perguntas frequentes
O split payment aumenta o imposto da loja?
Não necessariamente. Segundo a LC 214/2025, o mecanismo muda principalmente o momento e o fluxo de retenção e repasse do IBS e da CBS, que passam a ser separados na liquidação do pagamento. O efeito mais direto é no caixa: o valor creditado pode ser menor que a venda bruta.
Como fica a venda parcelada no cartão?
A lei prevê que, em vendas parceladas pelo fornecedor, o IBS e a CBS sejam segregados proporcionalmente na liquidação de cada parcela. Por isso, a loja deve projetar o caixa parcela por parcela, e não pelo valor total autorizado na maquininha.
Antecipar recebíveis ajuda a fugir do split payment?
Não. A LC 214/2025 determina que a antecipação de recebíveis não altera a forma de segregação e recolhimento do IBS e da CBS. Ela pode ajudar a recompor caixa, mas tem custo, que deve ser comparado com a margem da loja.
O que perguntar à empresa da maquininha?
Calendário de atualização, compatibilidade com a plataforma de split payment, como serão mostrados bruto, tributos, MDR e líquido, arquivos de conciliação, vínculo com o documento fiscal, tratamento de parcelamento, antecipação, estornos e quem responde por divergências.
Já existe data definitiva para o split payment ser obrigatório?
Segundo a Receita Federal, os testes com os prestadores de pagamento começariam em 15 de outubro de 2026. Segundo a imprensa, a disponibilização deve ser gradual em 2027 e 2028 é horizonte provável para uso mais amplo, mas a data geral ainda depende de regulamentação.
Fontes
- Lei Complementar nº 214, de 16 de janeiro de 2025 - Diário Oficial da União · oficial
- Lei Complementar nº 214/2025 - Câmara dos Deputados · oficial
- Receita Federal - Comunicado sobre testes do split payment · oficial
- Sebrae - Ideia de negócio: loja de cosméticos e perfumaria · organizacion
- BNB - Guia de Gerenciamento Financeiro para Micro e Pequenas Empresas · documento
- Estadão - Split payment: o que é mito e o que é verdade · prensa