Nesta página
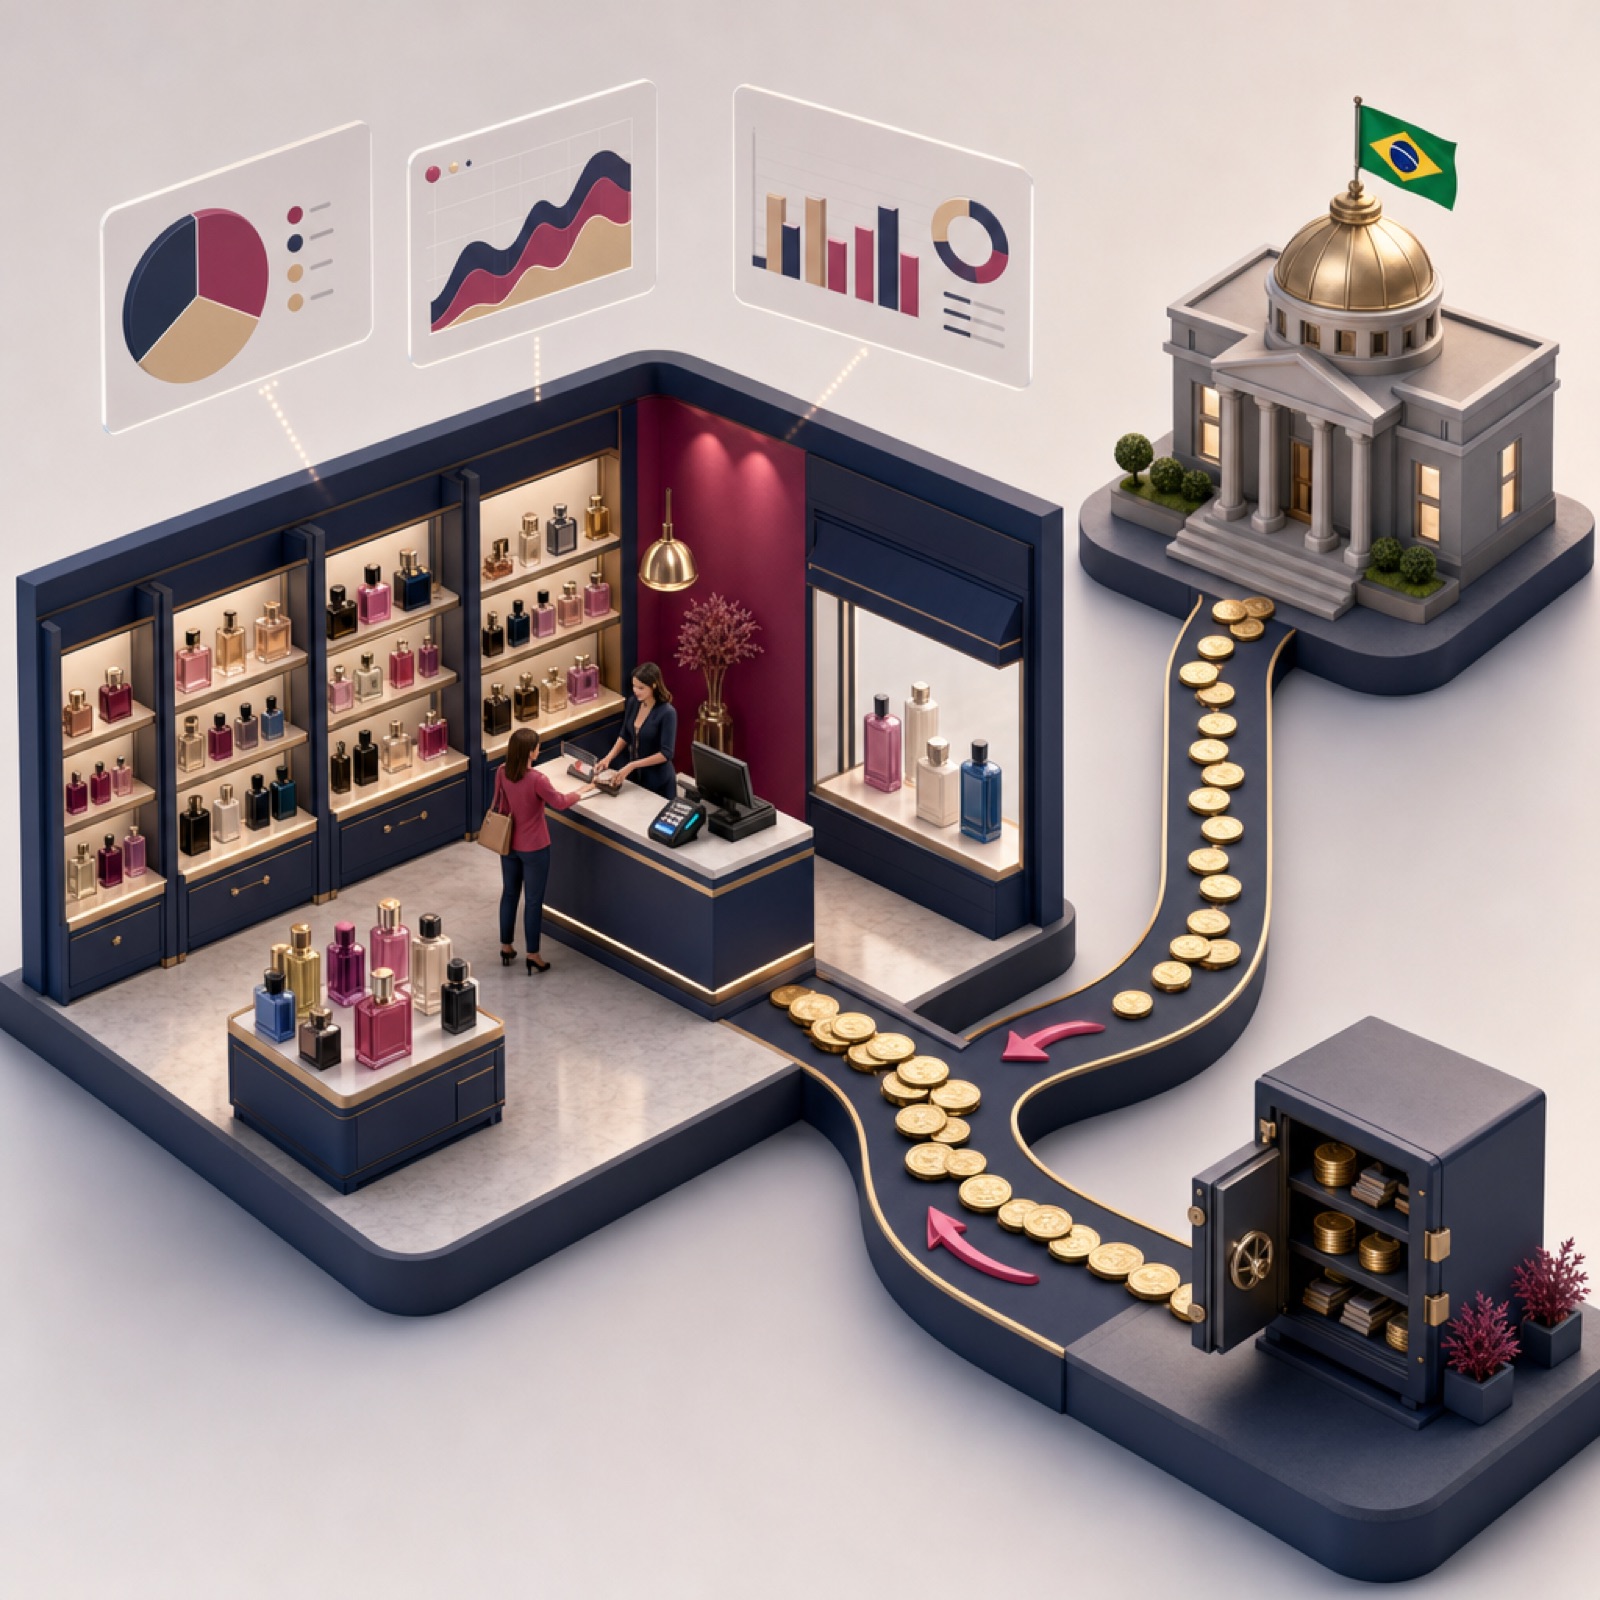
Split payment, ou pagamento repartido, é a forma de recolher IBS e CBS criada pela Lei Complementar nº 214/2025. No momento da liquidação do pagamento eletrônico, o prestador de serviço de pagamento separa o tributo e o envia ao Comitê Gestor do IBS e à Receita Federal. A loja recebe só o valor líquido.
De onde vem o termo split payment?
Split payment quer dizer "pagamento repartido" ou "pagamento segregado". O termo vem da tributação sobre valor agregado (IVA) em outros países. Lá, o mecanismo é usado para combater fraudes na arrecadação.
No Brasil, a base está na Emenda Constitucional nº 132, de 20 de dezembro de 2023. O texto permite que a lei complementar condicione o crédito ao recolhimento efetivo do imposto, inclusive quando "o recolhimento do imposto ocorra na liquidação financeira da operação".
A Lei Complementar nº 214/2025 instituiu o split payment como modalidade de recolhimento do IBS e da CBS. O art. 31 define o mecanismo. Os prestadores de serviços de pagamento eletrônico e as instituições operadoras de sistemas de pagamento "deverão segregar e recolher ao Comitê Gestor do IBS e à RFB, no momento da liquidação financeira da transação (split payment), os valores do IBS e da CBS", conforme o texto da lei reproduzido em estudo da Faculdade de Direito da UFMG.
O detalhamento ainda depende de regulamentação. Pelo § 2º do art. 31, atos conjuntos do Comitê Gestor do IBS e da Receita Federal vão disciplinar o tema, "considerando as características de cada arranjo de pagamento".
Referência: textos legais e artigos de 2023 a 2025 citados nesta página. Conteúdo informativo, não substitui contador ou advogado.
Como o split payment funciona na venda e no caixa da loja?
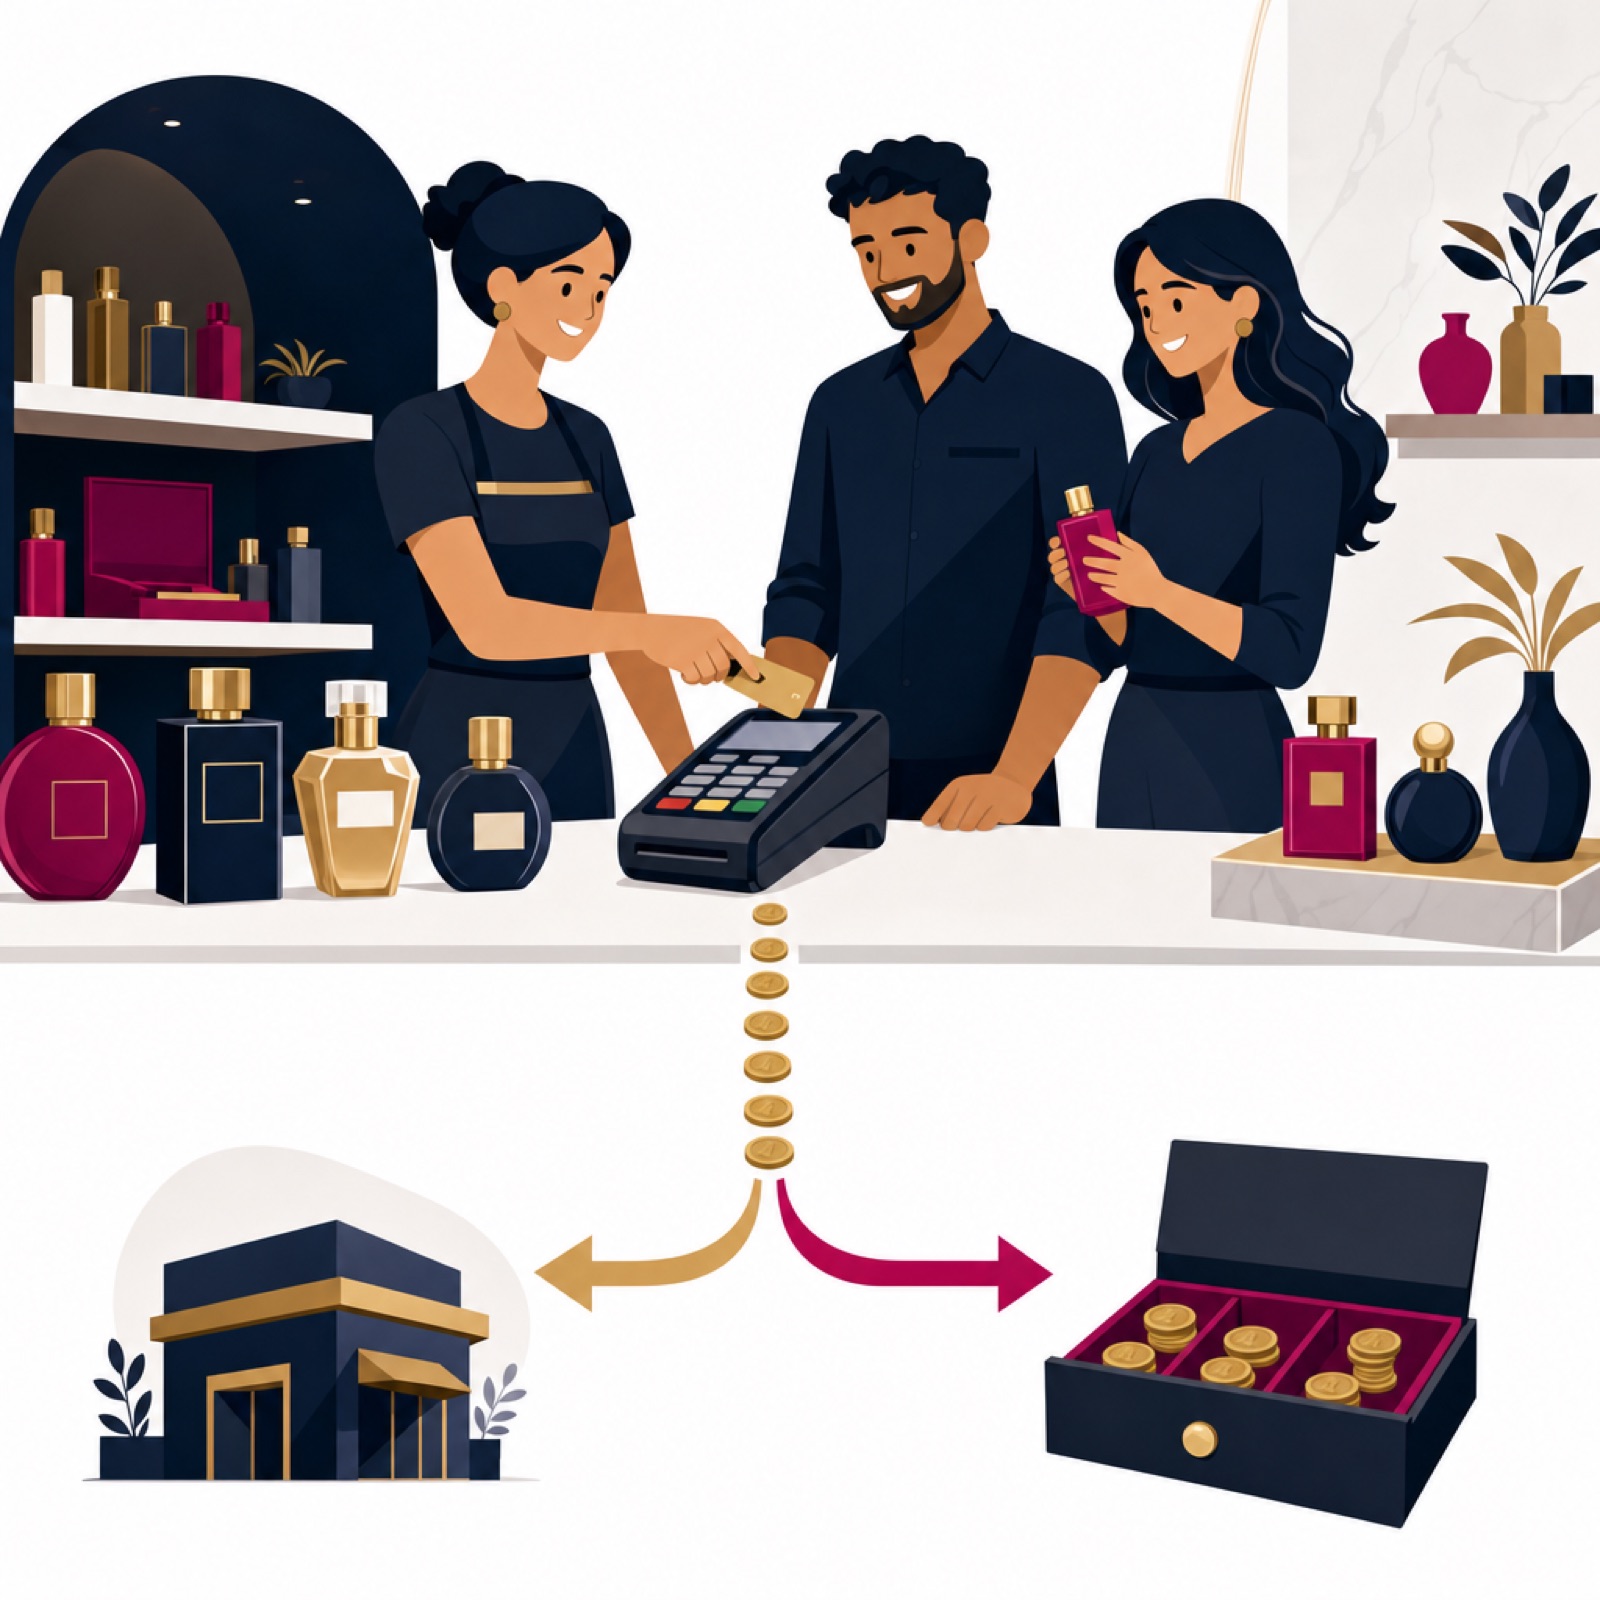
Segundo o artigo da Sefaz BA (Leal, 2025), nas transações sujeitas ao split payment o pagamento do comprador ao fornecedor é repartido em três partes:
- o valor de IBS vai para o Comitê Gestor;
- o valor de CBS vai para a Receita Federal do Brasil;
- o valor líquido de tributos vai para o fornecedor.
Quem faz a separação é o prestador de serviço de pagamento ou a instituição operadora do sistema, conforme o meio usado: boleto, Pix ou outro.
Para isso funcionar, o fornecedor precisa colocar no documento fiscal eletrônico informações que liguem a operação ao pagamento e identifiquem os débitos de IBS e CBS (LC 214/2025, art. 32, § 1º). Antes de liberar o dinheiro ao fornecedor, o prestador de pagamento consulta o sistema do Comitê Gestor e da Receita. O valor retido é a diferença positiva entre os débitos destacados na nota e as parcelas já extintas por outras modalidades (art. 32, § 3º).
Se essa consulta não puder ser feita, o prestador retém o valor dos débitos com base nas informações recebidas. O Comitê Gestor e a Receita refazem o cálculo e devolvem ao fornecedor o excesso "em até 3 (três) dias úteis" (art. 32, § 4º), conforme o estudo da UFMG.
O que isso muda na sua loja. Hoje o valor do imposto entra no caixa junto com a venda e é recolhido depois. Com o split payment, como resume o artigo publicado pela educação fiscal do MS (2024), o fornecedor "não recebe em seu fluxo de caixa os recursos destinados à quitação da obrigação tributária". Por isso, o planejamento de capital de giro precisa considerar o valor líquido que de fato cai na conta.
Na outra ponta, a reforma liga o crédito ao pagamento efetivo do tributo. Segundo a Sefaz BA, uma vez feito o recolhimento, os sistemas do Comitê Gestor processarão automaticamente a quitação de débitos e o cômputo dos créditos.
Conteúdo informativo, não substitui contador ou advogado.
Quais são as confusões comuns sobre split payment?
"Split payment é um imposto novo." Não é. É uma forma de recolher IBS e CBS. Os tributos são os da reforma. O que muda é o momento e quem faz o repasse.
"É o mesmo split de marketplace." A ideia de dividir recebíveis já existe em marketplaces, onde o pagamento é repartido entre o vendedor e a plataforma, como lembra o artigo de 2024 publicado pela educação fiscal do MS. No split payment tributário, a repartição é entre o fornecedor e o Fisco.
"Vale para qualquer pagamento, inclusive dinheiro." O mecanismo atua na liquidação de pagamentos eletrônicos. Quando o split payment não puder ser aplicado, por exemplo num pagamento em papel moeda, o adquirente pode recolher os tributos por documento de arrecadação. O fornecedor também pode se regularizar pela apuração assistida, com um documento de arrecadação mensal dos débitos pendentes, segundo a Sefaz BA.
"Não há riscos para o caixa." Há debate. Alexandre Alkmim Teixeira, citado no estudo da UFMG, afirma que a experiência internacional "demanda atenção aos impactos que o Split Payment poderá provocar no fluxo de caixa das empresas". Para ele, o mecanismo precisa vir acompanhado de restituição eficiente dos créditos pagos a maior. O artigo do IDP descreve um modelo que fraciona só parte do IVA para preservar o fluxo de caixa, com redução do efeito contra fraudes.
Perguntas frequentes
Quem separa o imposto no split payment?
O prestador de serviço de pagamento eletrônico ou a instituição operadora do sistema de pagamento, conforme o meio usado. Ele segrega o IBS e a CBS no momento da liquidação financeira e repassa os valores ao Comitê Gestor do IBS e à Receita Federal (LC 214/2025, art. 31).
O que a loja precisa informar para o split payment funcionar?
Pelo art. 32 da LC 214/2025, o fornecedor deve incluir no documento fiscal eletrônico informações que permitam ligar a operação à transação de pagamento e identificar os débitos de IBS e CBS. Essas informações são transmitidas aos prestadores de serviço de pagamento.
Se o valor retido for maior que o devido, o que acontece?
Quando a consulta prévia ao sistema não puder ser feita, o Comitê Gestor e a Receita recalculam os débitos e transferem ao fornecedor o valor excedente em até 3 (três) dias úteis, segundo o art. 32, § 4º, da LC 214/2025. Conteúdo informativo, não substitui contador ou advogado.
Fontes
- Split payment e arrecadação do IBS (Leal, 2025) - Sefaz BA · documento
- Faculdade de Direito da UFMG - Programa de Pós-Graduação em Direito (Ivone Parente Teixeira) · academica
- Split payment: eficiência para administração tributária e garantia ao contribuinte (2024) - Educação Fiscal MS · documento
- As inconveniências do split payment: a nova modalidade de recolhimento do IBS e da CBS - Portal de Periódicos do IDP · academica