Nesta página
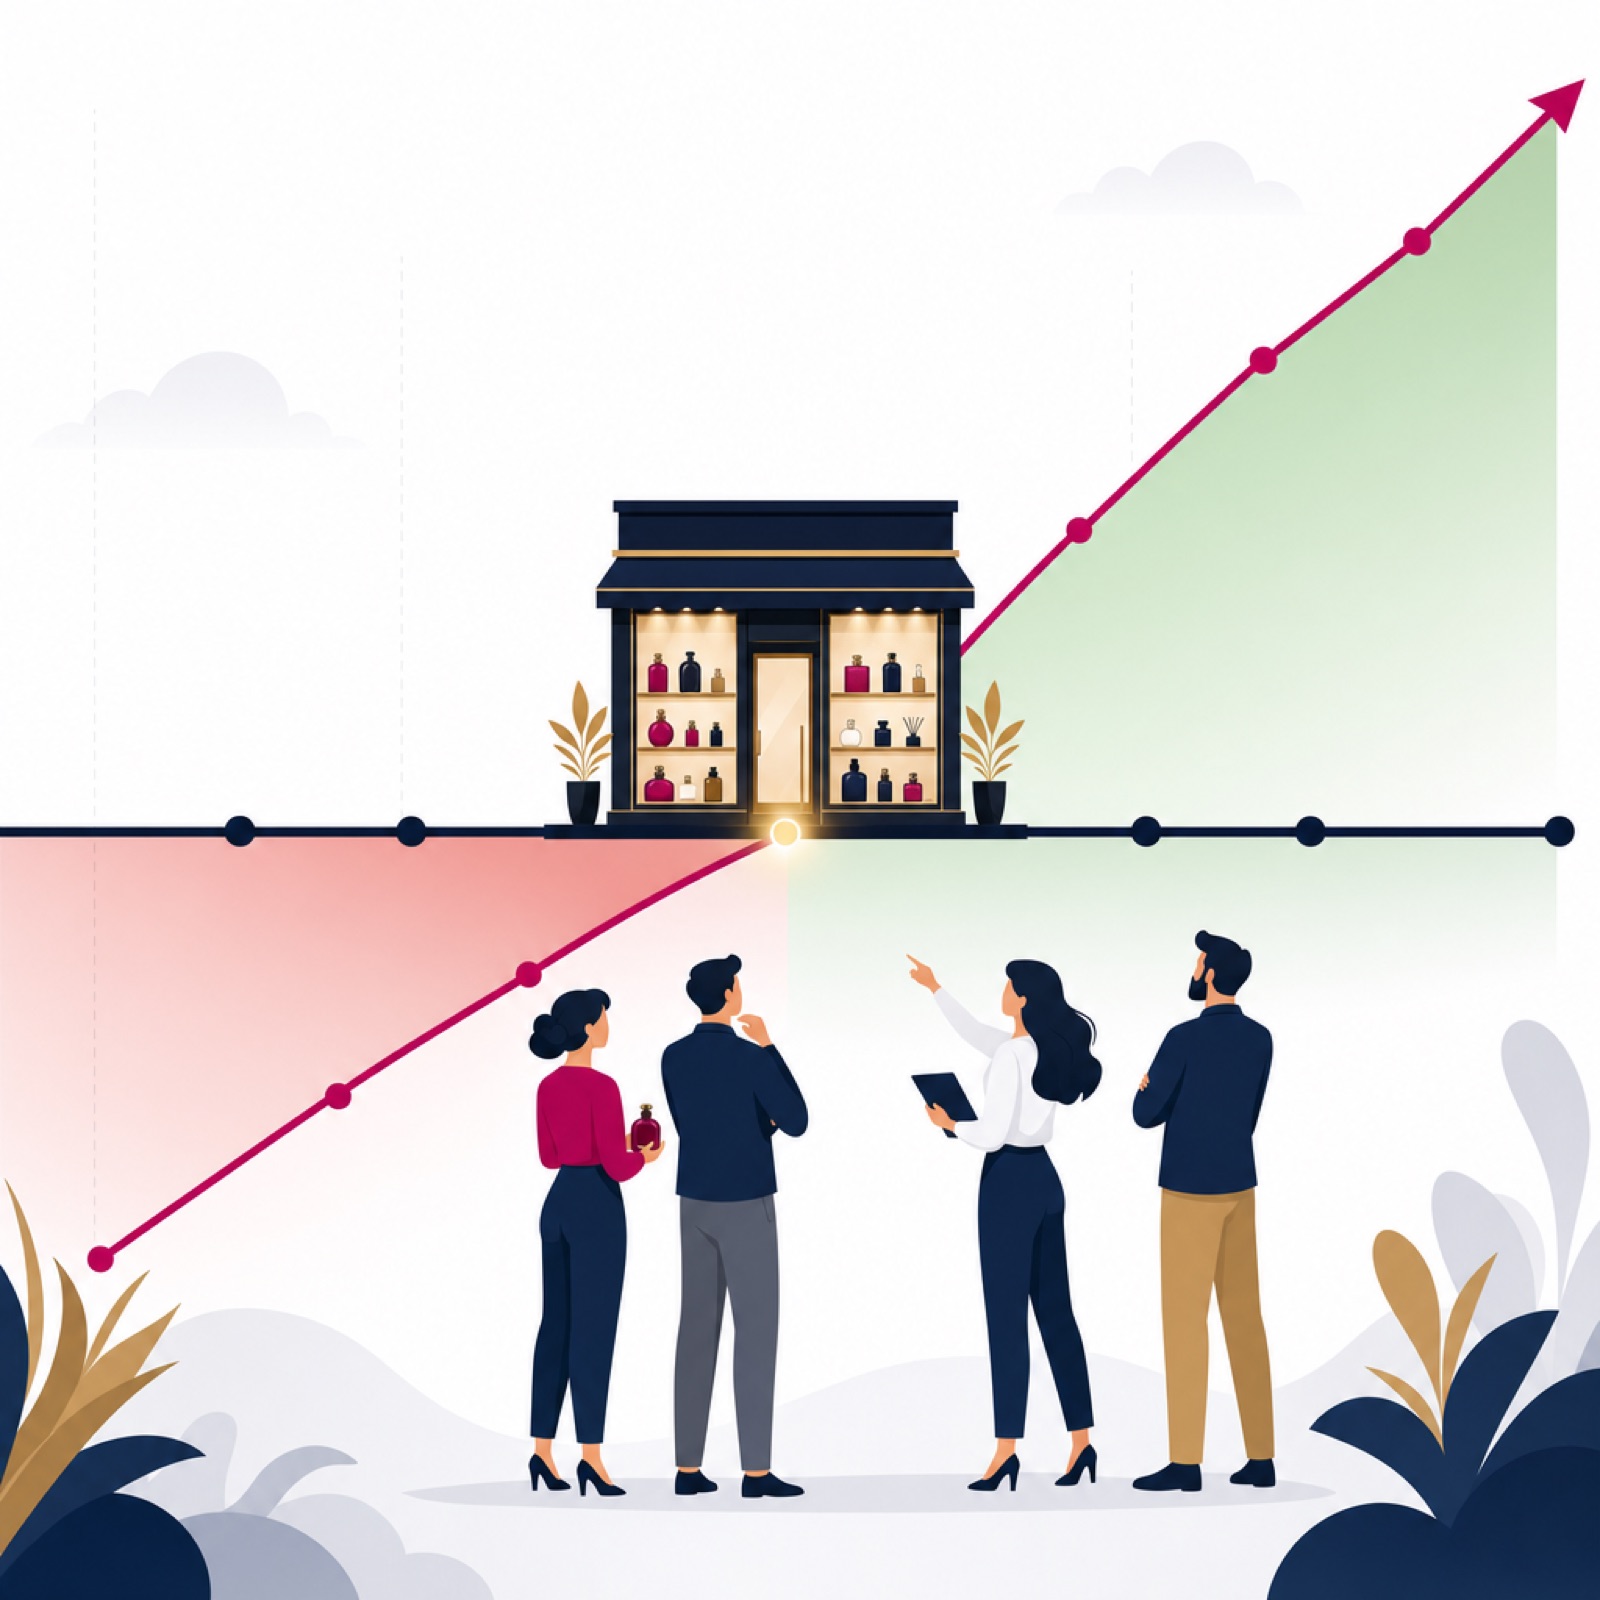
Ponto de equilíbrio é o nível de vendas em que a receita cobre exatamente os custos fixos e variáveis da loja: o lucro é zero. Abaixo dele, há prejuízo; acima, lucro. Calcula-se dividindo os custos fixos pela margem de contribuição unitária, ou pelo índice de margem de contribuição para obter o valor em reais.
O que é ponto de equilíbrio e de onde vem o termo?
O termo vem da contabilidade de custos e da contabilidade gerencial. Segundo o manual de custos do CRC-CE, o ponto de equilíbrio contábil é o volume de venda em que as receitas são suficientes apenas para cobrir os custos. Nesse ponto, o lucro é zero. Vendendo menos, a empresa tem prejuízo. Vendendo mais, tem lucro.
Um trabalho do Mackenzie reúne duas definições clássicas. Para Padoveze (2000), é o ponto em que a margem de contribuição total se iguala aos custos e despesas fixas. Para Megliorini (2007), é o momento em que a empresa não tem lucro nem prejuízo.
O conceito depende de outro: a margem de contribuição. É o que sobra do preço de venda depois de tirar os custos e despesas variáveis (o que só existe quando há venda, como o custo da mercadoria e a comissão). A fórmula citada no mesmo trabalho é MC = PV - (CV + DV): preço de venda menos custos variáveis e despesas variáveis. Essa sobra contribui primeiro para pagar os gastos fixos e, depois, para formar o lucro.
Como se calcula o ponto de equilíbrio na loja?
O manual do CRC-CE apresenta três formas:
- Em unidades: custos fixos / margem de contribuição unitária.
- Em receita (reais): custos fixos / índice de margem de contribuição. O índice é a margem de contribuição total dividida pela receita de vendas.
- Econômico: (custos fixos + lucro desejado) / margem de contribuição unitária. Mostra quanto vender para atingir um lucro planejado, e não só para empatar.
No exemplo do manual, com preço de R$ 25,00, custo variável unitário de R$ 15,00 e custos fixos de R$ 900.000,00, a margem de contribuição unitária é R$ 10,00 e o ponto de equilíbrio é 90.000 unidades.
Na perfumaria, que vende centenas de itens, o mais prático é o cálculo em receita. Um estudo da Universidade de Passo Fundo, com dados de 2017 de uma farmácia que vende medicamentos e produtos de perfumaria, mostra o caminho. A margem de contribuição foi apurada em um período de quatro meses, para ficar mais exata: 34,02% da receita. Com despesas fixas mensais de R$ 11.969,05 e índice de 0,34, o ponto de equilíbrio contábil ficou em R$ 35.203,09 de faturamento mensal.
O mesmo estudo calcula o ponto de equilíbrio financeiro: tira das despesas fixas a depreciação dos bens (R$ 260,83), que não sai do caixa, e divide pelo índice. O resultado foi R$ 34.435,94 por mês.
Segundo Santos (2000), citado no trabalho do Mackenzie, o cálculo apoia decisões sobre mudança de mix, lançamento de produtos, preço, avaliação de desempenho e planejamento de vendas.
Quais são as confusões mais comuns sobre ponto de equilíbrio?
Achar que existe um único ponto de equilíbrio. O contábil inclui todos os custos fixos. O financeiro exclui o que não sai do caixa, como a depreciação. O econômico inclui o lucro desejado. Cada um responde a uma pergunta diferente.
Tratar margem de contribuição como lucro. A margem de contribuição ainda precisa pagar aluguel, salários fixos e demais gastos fixos. Só depois disso aparece o lucro.
Supor que a margem média da loja não muda. Um estudo publicado na Revista Contabilidade & Finanças (SciELO) mostra que, numa distribuidora, os itens de perfumaria tinham margens de contribuição entre 2,82% e 28,05%. Os autores alertam que a margem média só se mantém se a participação de cada produto nas vendas ficar igual. Se o mix muda, o índice muda, e o ponto de equilíbrio também.
Ignorar a estrutura de custos. O manual do CRC-CE cita o caso de trocar salário fixo de vendedores por comissão: parte da despesa deixa de ser fixa e passa a ser variável. Uma proporção maior de custos variáveis traz mais segurança quando as vendas caem. Quando as vendas são boas, porém, uma parte maior da receita vai para cobrir os custos variáveis, o que reduz o lucro.
Aplique na sua loja esta semana
1. Liste os gastos fixos mensais da loja. 2. Some, em um período de alguns meses, a receita e os custos e despesas variáveis, para chegar ao índice de margem de contribuição. 3. Divida os gastos fixos pelo índice e compare o resultado com o faturamento real de cada mês. 4. Refaça a conta quando o mix, os preços ou a estrutura de custos mudarem.
Para decisões fiscais ou contábeis da sua loja, confirme os números com o seu contador.
Perguntas frequentes
O que acontece quando a loja vende abaixo do ponto de equilíbrio?
A loja tem prejuízo. Segundo o manual de custos do CRC-CE, abaixo do ponto de equilíbrio as receitas não cobrem os custos. Acima dele, a loja passa a ter lucro.
Qual a diferença entre ponto de equilíbrio contábil e financeiro?
O contábil considera todas as despesas fixas. O financeiro tira das despesas fixas a depreciação dos bens, que não sai do caixa, antes de dividir pelo índice de margem de contribuição. Por isso o financeiro costuma ser menor.
Por que calcular em receita e não em unidades na perfumaria?
O cálculo em unidades exige uma margem de contribuição por unidade, o que funciona para um produto só. Com muitos itens, dividir os custos fixos pelo índice de margem de contribuição dá direto o faturamento necessário em reais.
O ponto de equilíbrio muda com o mix de produtos?
Sim. Produtos têm margens de contribuição diferentes. Se a participação deles nas vendas muda, o índice médio de margem muda, e o ponto de equilíbrio acompanha.
Fontes
- Manual de custos para o exame de suficiência (CRC-CE) · organizacion
- Análise de custos em uma farmácia – Universidade de Passo Fundo · academica
- A estratégia de precificação utilizada no canal de atacado de uma rede supermercadista – Mackenzie · academica
- Análise de rentabilidade dos segmentos de mercado de empresa distribuidora de mercadorias – Revista Contabilidade & Finanças (SciELO) · academica
Quanto a loja precisa faturar por mês e por dia para pagar todas as contas.